攀岩馆续约节奏放缓,客流与成本压力同步上升
攀岩馆续约节奏正在放缓,客流与成本压力同步上升,这件事值得放在商业体育场馆的现实中观察。攀岩从城市小众运动走向商场和社区,开店速度一度很快;如今租约到期前,经营者不再急着签字,而是反复核算周末客流、会员复购和每月固定支出。续约正从例行手续变成经营决策。
变化先从签约动作露出。过去不少攀岩馆在租约到期前三个月才启动续签,现在有的馆提前半年接触房东,有的把三年期合同改成一年期加续租选择权,还有的干脆进入短约观察。北京、上海、成都等地的社区馆和商场馆都出现类似节奏,谈判次数变多,签字时间拉长,续约不再是到期才处理的小事。
馆方的做法是把续约拆开谈。租金不再只盯单价,而是要求阶梯租金、装修免租期和停业减租;合同里加入客流保底、转租权限和提前退出条款。房东也愿意给一点弹性,但希望用更长租期锁定体验业态。双方在风险分担上拉扯,每一次让步都要对应经营测算,续约自然快不起来。
客流压力先落在体验客和团建单上。周末高峰时段缩短,工作日下午更空,临时到店的新客减少;会员复购频次也在下降,次卡沉睡、私教课约不满。馆方用新手课、亲子课和社群活动补缺口,但活动带来的转化偏慢,经营者对旺季判断更保守,续约时不敢按过去流水做承诺。
成本端却更刚性。场地租金、教练工资、保险和体能培训支出都在账上,攀岩墙检测、岩点更换、保护垫维护和空调能耗也省不掉,每月固定支出像时钟一样走。客流可以波动,安全投入不能打折;一条线路长期不换,会员会流失,换得太勤又摊薄利润。成本与客流一升一降,续约空间被压窄。
这种局面并非突然出现。前几年攀岩热和奥运效应带动资本进入,商场店、仓库店和社区店一起扩张,城市里的供给迅速变多;与此同时,体验型消费更谨慎,年轻人愿意尝鲜,却不一定长期办卡。同质化课程和价格战削弱利润,单店回收周期被拉长,续约时问题集中暴露,房东与馆方都更谨慎。
续约难易正在分化。商场店租金高、流量好,但营业时间受商场管理约束,客流下滑时最先感到压力;仓库店和社区店租金低,却依赖固定会员和周边居民,获客半径有限。房东类型也重要,商业体看重引流,个人业主更看重稳定租金,同一城市里续约结果并不一样,谈判条件因此不同。
经营者开始主动收缩。PA真人官方网站有人把大面积门店隔出一部分转租,有人合并早晚班次,减少全职教练,换线频率从每月一次改为六到八周;新店计划暂缓,旧店改造优先。续约不再单独讨论,而是和面积调整、课程结构、设备更新绑在一起,能省的成本先省,能留的会员先留,向房东要整体方案。
教练队伍感受到的变化更直接。课时减少后,部分教练转为兼职或跨馆排课,收入波动加大;馆方保留核心教练,却把排班压得更紧,培训新人时间被挤占。教练流动一旦加快,课程质量和安全提醒都会受影响,资深教练一走,老会员也跟着犹豫,续约谈判里又多了一项隐性成本。
对普通攀岩者来说,续约放缓会改变选择。家门口的馆如果没续约,习惯的线路、熟悉的教练和固定岩友都可能消失;还在营业的馆则更倾向推打包课和年卡,单次价格让利减少。消费者未必立刻感到涨价,却会发现可选的时段、线路和活动没有以前丰富,会员权益的兑现方式也会更谨慎。
房东同样在重新计算。攀岩馆能带来年轻客群和停留时间,却很难贡献高租金;商场需要体验业态填空铺,又担心攀岩馆经营波动带来违约和空置。于是房东更愿意谈短约、阶梯租金和营业额分成,把固定收益换成风险共担,空铺成本与招商压力让谈判更细,续约周期被拉长。
行业层面,扩张竞赛正在降温。小型馆如果现金流撑不住,会选择转让或闭店,二手岩点、保护垫和训练设备进入流转市场;连锁品牌放慢签约,把资源投向已经跑通单店模型的区域。赛事、培训和青少年课程仍在,但主办方更看重场地稳定和成本可控,能活下来的馆更依赖社区关系。
续约放缓是一个清晰信号:攀岩馆不能只靠新鲜感和开店速度生存。单店要把复购、课程、社群和安全投入算清楚,现金流比规模更能决定去留;房东也要接受体验业态的培育周期。租约从抢铺变成共担风险,经营者要重新理解社区黏性,单店模型要经得起淡季,行业会因此少一点虚火。
往后一年,续约节奏大概率仍然偏慢。短约、阶梯租金和营业额分成会更常见,馆方会用会员数据、复购率和课程满班率证明经营能力;房东则更看重运营团队是否稳定。新开店不会消失,但选址会更谨慎,社区店和交通便利的小型馆可能先恢复,能算清账的馆才有续约主动权。
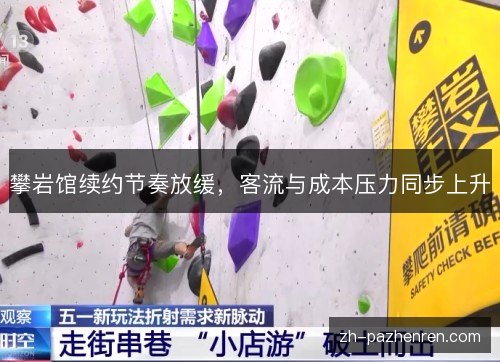
攀岩馆的韧性最终来自社群、课程和安全管理,而不是扩店速度。续约变慢会淘汰一批只靠流量和低价撑着的门店,也会逼着留下来的馆把成本、体验和复购讲清楚。对这项运动而言,供给更稳、经营更实,比短期热闹更有价值;续约谈判桌上的每一次让步,都会变成日常运营里的约束。